청년도약계좌는 2025년 12월을 끝으로 신규 가입이 완전히 종료되었지만 이미 가입한 계좌는 5년 만기까지 안전하게 유지됩니다. 2026년 10월 7일부터 청년미래적금 2차 가입과 함께 기존 가입자를 위한 갈아타기 기회가 다시 열리므로 본인의 상황에 맞는 유지 또는 전환 전략을 세우는 것이 핵심입니다.
청년도약계좌 미납과 이직 공백기 오해 바로잡기
퇴사나 이직으로 수입이 끊겼다고 해서 당황하여 계좌를 깨실 필요는 전혀 없습니다. 청년도약계좌는 자유적립식 상품이므로 몇 달간 입금액이 0원이라도 계좌가 강제 해지되지 않으며 15.4% 비과세 혜택도 끝까지 지킬 수 있습니다.
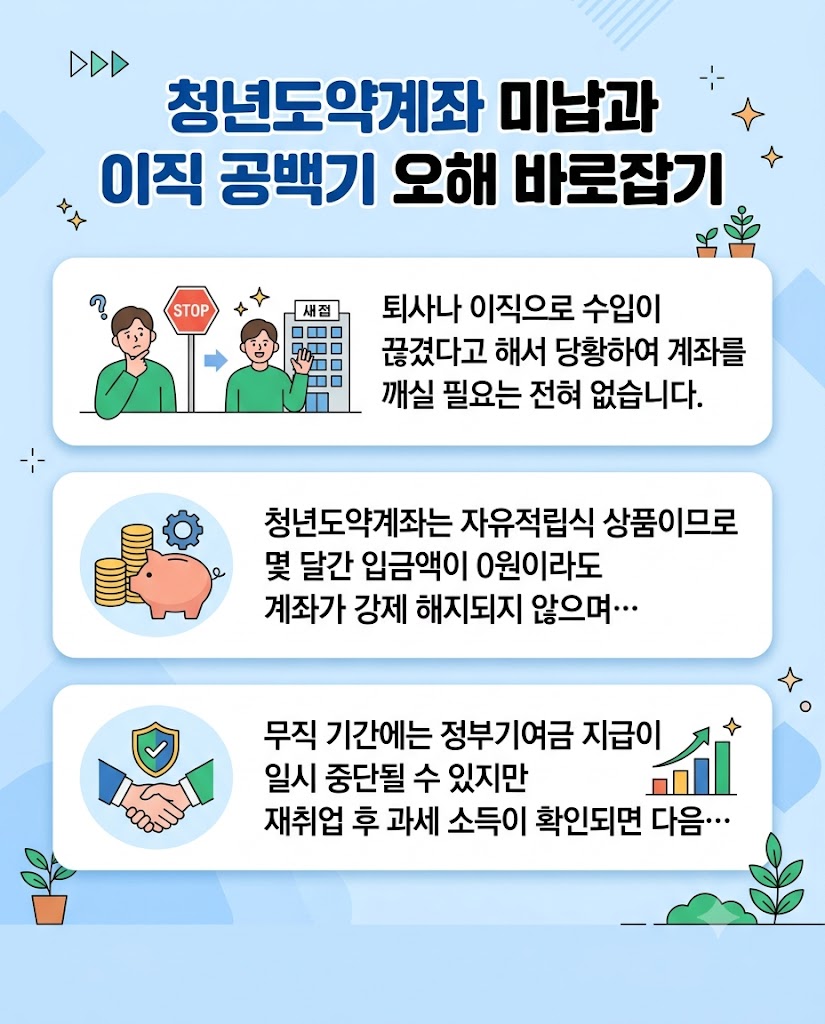
무직 기간에는 정부기여금 지급이 일시 중단될 수 있지만 재취업 후 과세 소득이 확인되면 다음 정기 유지심사 때 기여금이 다시 부활합니다. 돈이 부족할 때는 해지 대신 자동이체 해제나 월 납입액 축소를 먼저 선택하시는 것이 훨씬 유 유리합니다.
💡 공백기 대처 핵심 포인트
별도의 일시정지 신청 없이 은행 앱에서 자동이체만 끄시면 됩니다. 당장 목돈이 필요한 경우 계좌 해지보다는 누적 납입 원금의 최대 40%까지 가능한 부분인출이나 적금 담보대출을 활용해 보세요.
청년미래적금 2차 모집과 갈아타기 필수 순서
2026년 10월 7일부터 10월 16일까지 청년미래적금 2차 가입 신청이 진행됩니다. 3년 만기에 매월 최대 50만 원까지 납입할 수 있으며 소득 요건에 따라 6%에서 12%의 강력한 정부기여금 매칭 혜택을 제공합니다.
기존 청년도약계좌 보유자가 청년미래적금으로 갈아탈 때 가장 주의해야 할 점은 순서입니다. 절대 기존 계좌를 먼저 해지하면 안 되며, 정해진 절차를 따라야만 기존 혜택 손실 없이 전환이 가능합니다.
- 1단계: 청년미래적금 2차 가입 신청
10월 7일부터 진행되는 2차 모집 기간에 가입을 신청합니다. - 2단계: 가입 심과 통보 확인
서민금융진흥원의 자격 심사를 거쳐 가입 승인 안내를 기다립니다. - 3단계: 청년미래적금 계좌 먼저 개설
승인 후 신규 계좌를 개설하여 납입 제한 상태로 둡니다. - 4단계: 청년도약계좌 특별중도해지
갈아타기 목적의 특별중도해지를 신청하여 기존 기여금과 비과세를 유지합니다.
두 상품 주요 특징 비교 및 최종 선택 기준
청년도약계좌와 청년미래적금은 만기 구조와 정부 지원 비율에서 명확한 차이가 있습니다. 남은 가입 기간과 본인의 자금 운용 계획을 종합적으로 비교하여 결정을 내리셔야 합니다.
🔎 신규 가입 여부
도약계좌는 2025년 12월 종료 / 미래적금은 2026년 10월 2차 모집
🔎 만기 및 월 한도
도약계좌는 5년·월 70만원 / 미래적금은 3년·월 50만원
🔎 정부기여금 비율
도약계좌는 소득별 3~6% / 미래적금은 일반 6%·우대형 12%
이미 도약계좌를 3년 이상 유지하셨다면 일반 중도해지 시에도 비과세와 기여금 60%가 인정되므로 유지 실익을 잘 따져보셔야 합니다. 반면 짧은 만기와 높은 기여금 매칭을 선호하신다면 이번 2차 갈아타기가 좋은 기회가 될 수 있습니다.
Q. 퇴사 후 실업급여를 받는 동안에도 도약계좌가 유지되나요?
A. 네, 실업급여는 비과세 소득이라 소득 0원으로 처리되지만 계좌 자체는 해지되지 않고 정상 유지됩니다.
Q. 청년미래적금 2차 신청 첫날은 누구나 신청 가능한가요?
A. 아닙니다. 10월 7일은 출생연도 끝자리 홀수, 8일은 짝수 신청일이며 12일부터는 조건 없이 신청할 수 있습니다.
'생활복지' 카테고리의 다른 글
| 퇴직연금 DB DC IRP 차이부터 절세 수령법까지 핵심 정리 (0) | 2026.10.07 |
|---|---|
| 주택청약 1순위 조건 완벽 정리 민영주택과 국민주택 차이점 및 통장 전환 팁 (0) | 2026.10.07 |
| 연 4% 파킹통장 추천 금리 비교와 실수령 이자 팩트 체크 (0) | 2026.10.06 |
| 2026년 예금 적금 금리 비교 추천! 3%대 예금부터 고금리 적금 실질 이자 분석 (0) | 2026.10.06 |
| 청년도약계좌 유지 대처법부터 청년미래적금 2차 갈아타기까지 완벽 정리 (0) | 2026.10.06 |


